똑같이 20년 동안 2억 원을 넣었는데, 누구는 4.3억, 누구는 2.7억.
차이를 만든 건 월급이 아니라 '그냥 둔 퇴직연금'이었다.
📌 목차
- 1. 퇴직연금 558조, 얼마나 커졌나
- 2. 원금보장에만 넣었더니 생긴 차이
- 3. 금감원 '오래오래' 캠페인 뭐길래
- 4. 그렇다고 다 바꾸라는 건 아니에요
- 5. 연금 채움 주간, 지금 할 일 3가지
퇴직연금 558조, 얼마나 커졌나
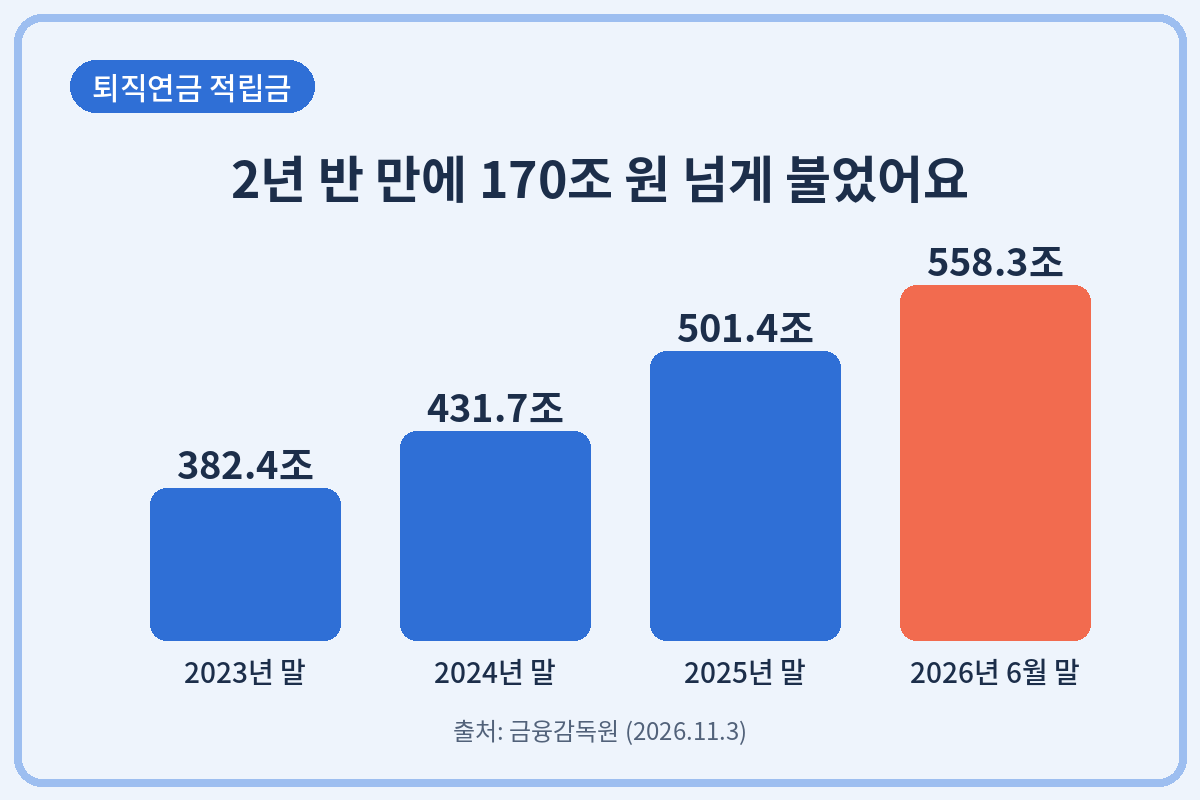
금융감독원에 따르면 올해 6월 말 퇴직연금 적립금은 558조3천억 원이에요.
2023년 말 382조4천억 원에서 2024년 말 431조7천억 원, 지난해 말 501조4천억 원으로 해마다 불어났어요.
2년 반 만에 170조 원 넘게 늘어난 셈이에요.
직접 굴리려는 사람도 크게 늘었어요.
올해 1~7월 확정기여(DC)형으로 바꾼 가입자는 34만156명으로, 1년 전보다 118.1% 많아졌어요.
퇴직연금 안의 ETF 투자도 99조8천억 원으로 2023년 말(9조 원)의 약 11배가 됐어요.
그런데 막막한 사람도 여전히 많아요.
한국경영자총협회 조사에서 직장인 57.1%는 '운용에 관심은 있지만 어떻게 해야 할지 모르겠다'고 답했어요.
관심은 커졌는데 방법을 모르니, 결국 처음 넣은 상품 그대로 두는 경우가 많은 거예요.
원금보장에만 넣었더니 생긴 차이
먼저 용어부터 짚고 갈게요.
원리금보장형은 예금이나 보험처럼 원금과 약속한 이자를 지켜 주는 상품이에요.
실적배당형은 펀드나 ETF처럼 운용 결과에 따라 수익이 달라지고, 손실이 날 수도 있어요.
그런데 운용 방식은 둘로 갈렸어요.
지난해 말 DC 계좌 기준으로 적립금 전액을 원리금보장형에 넣은 가입자가 46.9%였어요.
반대로 적립금의 절반 넘게 위험자산에 투자한 가입자도 33.9%였어요.
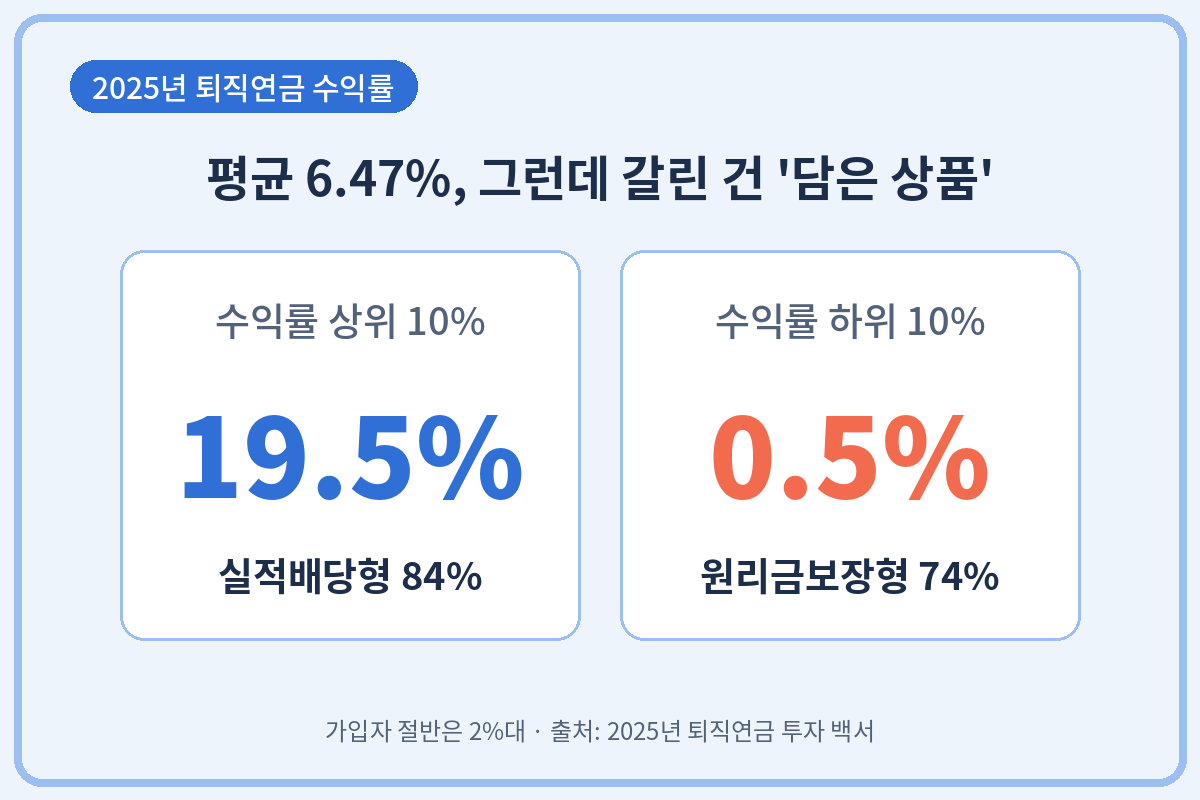
지난해 퇴직연금 연간 수익률은 6.47%로 역대 최고였어요.
하지만 평균에는 함정이 있었어요.
수익률 상위 10%는 평균 19.5%를 냈는데, 적립금의 84%를 실적배당형에 넣었어요.
하위 10%는 0.5%에 그쳤고, 적립금의 74%가 원리금보장형이었어요.
가입자 절반은 여전히 2%대 수익률에 머물렀어요.
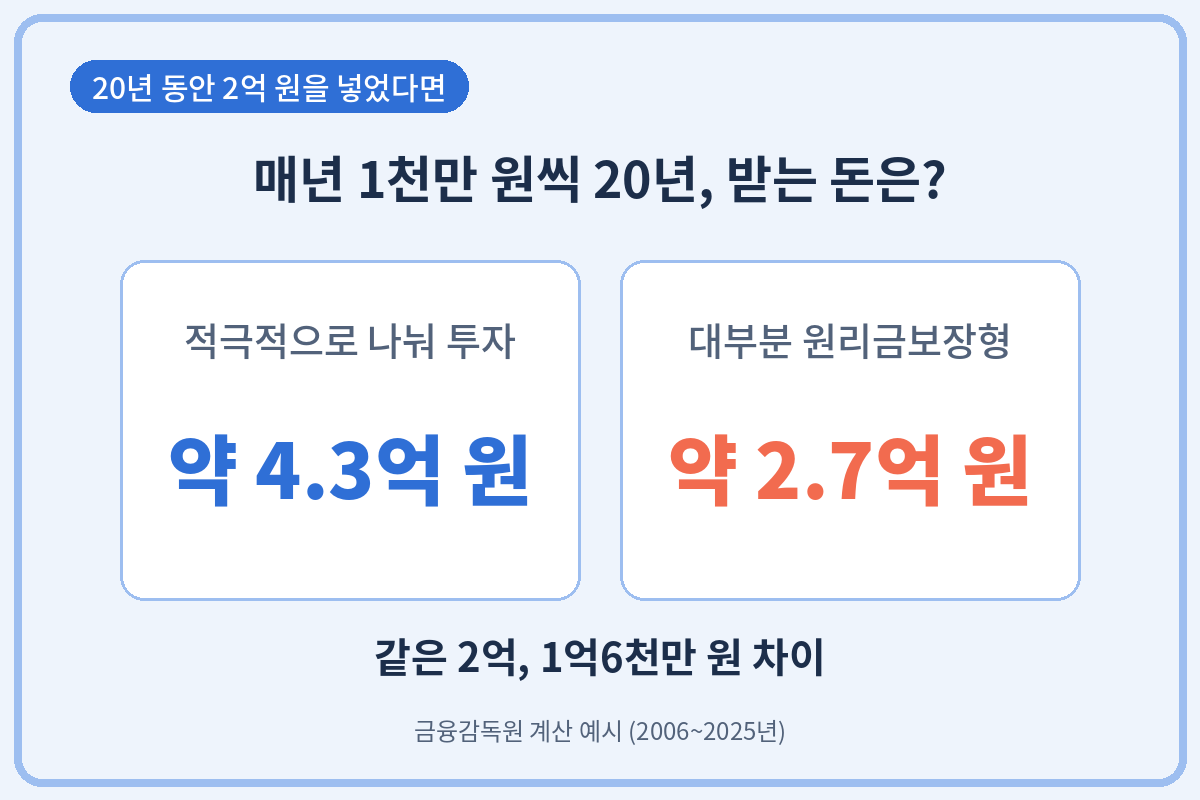
금감원 계산으로는 20년 동안 해마다 1천만 원씩 총 2억 원을 넣었을 때 차이가 커요.
적극적으로 자산을 나눠 투자하면 약 4억3천만 원을 받아요.
대부분 원리금보장형에 두면 약 2억7천만 원에 그쳐요.
퇴직연금은 오래 굴리는 돈이라, 해마다 1~2%p 차이도 복리로 쌓이면 이렇게 큰 금액 차이가 돼요.
금감원 '오래오래' 캠페인 뭐길래
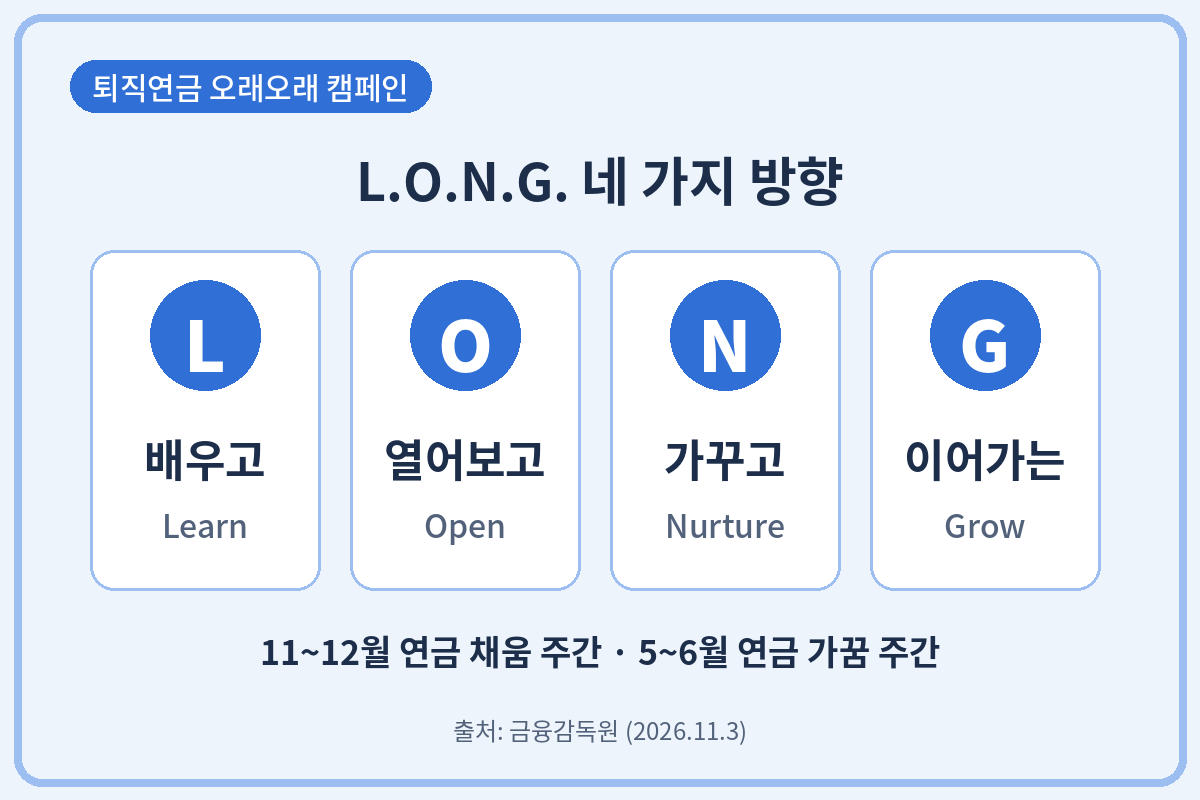
금감원은 11월 3일 금융권과 함께 '퇴직연금 오래오래 캠페인'을 시작했어요.
배우고(Learn), 열어보고(Open), 가꾸고(Nurture), 이어가는(Grow)의 앞 글자를 딴 'L.O.N.G.'가 핵심이에요.
이찬진 금감원장은 '오래, 나누어, 꾸준히'를 노후를 지킬 세 가지 원칙으로 꼽았어요.
매년 11~12월은 '연금 채움 주간'이에요.
적립금과 연간 납입액, 세액공제 한도를 확인하도록 앱과 문자로 알려 줘요.
매년 5~6월 '연금 가꿈 주간'에는 수익률과 디폴트옵션, 보유 상품을 점검하도록 안내해요.
254쪽짜리 '퇴직연금 가이드북'도 나왔어요.
국민연금, 퇴직연금, 연금저축을 한 번에 다루고, 디폴트옵션·TDF·ETF 활용법과 연령대별 자산배분 사례까지 담았어요.
통합연금포털에서 PDF로 받거나 '밀리의 서재'에서 무료로 볼 수 있어요.
정보 창구도 바뀌어요.
올해 안에 통합연금포털에 TDF 은퇴 목표연도별 수익률 순위가 생겨요.
내년에는 수익률과 수수료를 색깔로 한눈에 비교하는 공시 방식이 도입될 예정이에요.
찾아가는 연금 교실과 미청구 퇴직연금 찾아주기도 함께 진행돼요.
그렇다고 다 바꾸라는 건 아니에요
회사가 운용을 책임지는 확정급여(DB)형이라면 내가 바꿀 수 있는 부분이 많지 않아요.
반면 DC형과 개인형 IRP는 내가 고른 상품에 따라 결과가 달라져요.
금감원이 경고한 건 원금보장만이 아니에요.
특정 자산 쏠림과 과도한 단기매매도 함께 문제로 짚었어요.
은퇴가 가까운 분이라면 원리금보장형 비중을 일정 부분 두는 게 자연스러워요.
핵심은 '방치'가 아니라 내 나이와 계획에 맞게 나눠 담는 거예요.
DC형으로 바꿀지 고민 중이라면 서두르지 마세요.
한 번 DC형으로 바꾸면 다시 DB형으로 돌아가기 어려운 경우가 많아요.
내 투자 성향과 은퇴 시점, 회사의 임금 상승률을 먼저 따져 본 뒤 정하는 게 좋아요.
연금 채움 주간, 지금 할 일 3가지
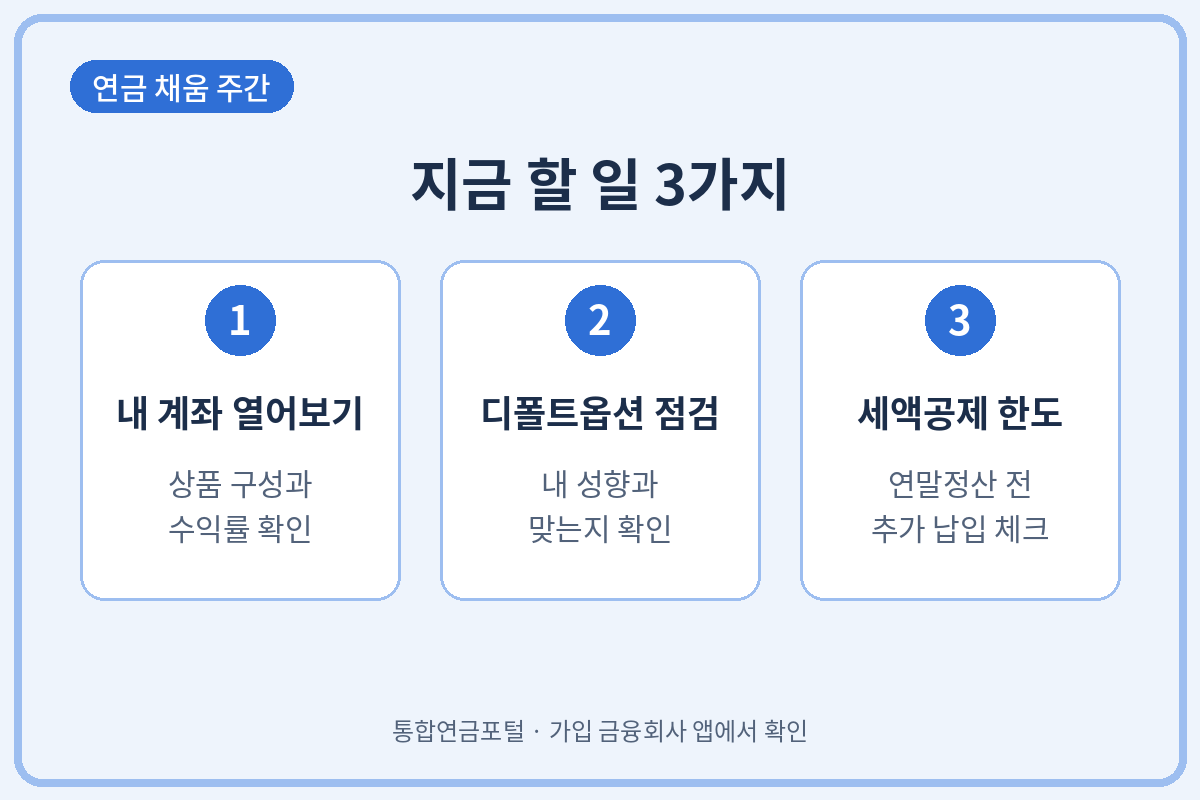
① 내 계좌 열어보기 — 통합연금포털이나 가입한 금융회사 앱에서 상품 구성과 수익률부터 확인해요.
② 디폴트옵션 점검 — 신경 쓰지 않을 때 자동으로 굴러가는 상품이 내 성향과 맞는지 봐요.
③ 세액공제 한도 확인 — 연말정산 전에 추가 납입이 가능한 금액을 체크해요.
퇴직연금은 몇십 년을 굴리는 돈이에요.
올해 연말, 딱 10분만 계좌를 열어 보는 것부터 시작해 보세요.
※ 이 글은 정보 제공용이며 특정 상품 투자를 권유하지 않아요.
출처: 금융감독원 「제1회 퇴직연금 오래오래 캠페인」 보도자료(2026.11.3), 고용노동부·금융감독원 「2025년 우리나라 퇴직연금 투자 백서」(2026.5.20)
#퇴직연금 #퇴직연금558조 #오래오래캠페인 #금감원퇴직연금 #원리금보장형 #실적배당형 #퇴직연금수익률 #디폴트옵션 #연금채움주간 #퇴직연금가이드북 #통합연금포털 #노후준비
'주식, 펀드, 연금' 카테고리의 다른 글
| 배당주와 배당 ETF 차이|연말 투자 전 배당락·세금·비용 점검 (0) | 2026.11.09 |
|---|---|
| 내 퇴직연금, 국민연금이 굴리면 수익률 3배 된다고? 기금형 퇴직연금 따져보니 (0) | 2026.11.08 |
| 예금만 믿었는데… 국채매매 해보니 달랐다? 주부도 따라 하는 국채 사는 법과 11월 개인투자용 국채 총정리 (0) | 2026.11.08 |
| 해외선물 거래방법 총정리|수수료·증거금·손익 계산까지 (0) | 2026.11.07 |
| 연금저축·IRP 연말정산 준비|900만 원 한도와 실제 절세액 계산법 (0) | 2026.10.28 |