"예금 금리는 내려가는데, 국채는 10년 묵히면 59.6%?" 개인이 올해만 23조 원 가까이 사들인 채권, 국채를 사고파는 방법과 꼭 알아야 할 함정까지 끝에 정리했어요.
예금 만기가 돌아올 때마다 "이번엔 어디에 넣어야 하지?" 고민하셨던 분들 많으시죠. 요즘 그 답으로 국채를 찾는 개인 투자자가 크게 늘었어요. 국가가 원금과 이자를 보장하는 가장 안전한 채권인데, 사고파는 방법에 따라 매매차익까지 노릴 수 있거든요. 오늘은 국채매매가 처음인 분들도 이해할 수 있게 하나씩 정리해 볼게요.
목차
- 1. 지금 국채 금리는 얼마일까?
- 2. 국채매매의 핵심: 금리와 가격은 반대로 움직여요
- 3. 국채 투자 방법 3가지
- 4. 11월 개인투자용 국채, 조건 총정리
- 5. 국채 사는 개인, 얼마나 늘었을까?
- 6. 국채매매 전 꼭 알아야 할 주의점
- 마무리
1. 지금 국채 금리는 얼마일까?
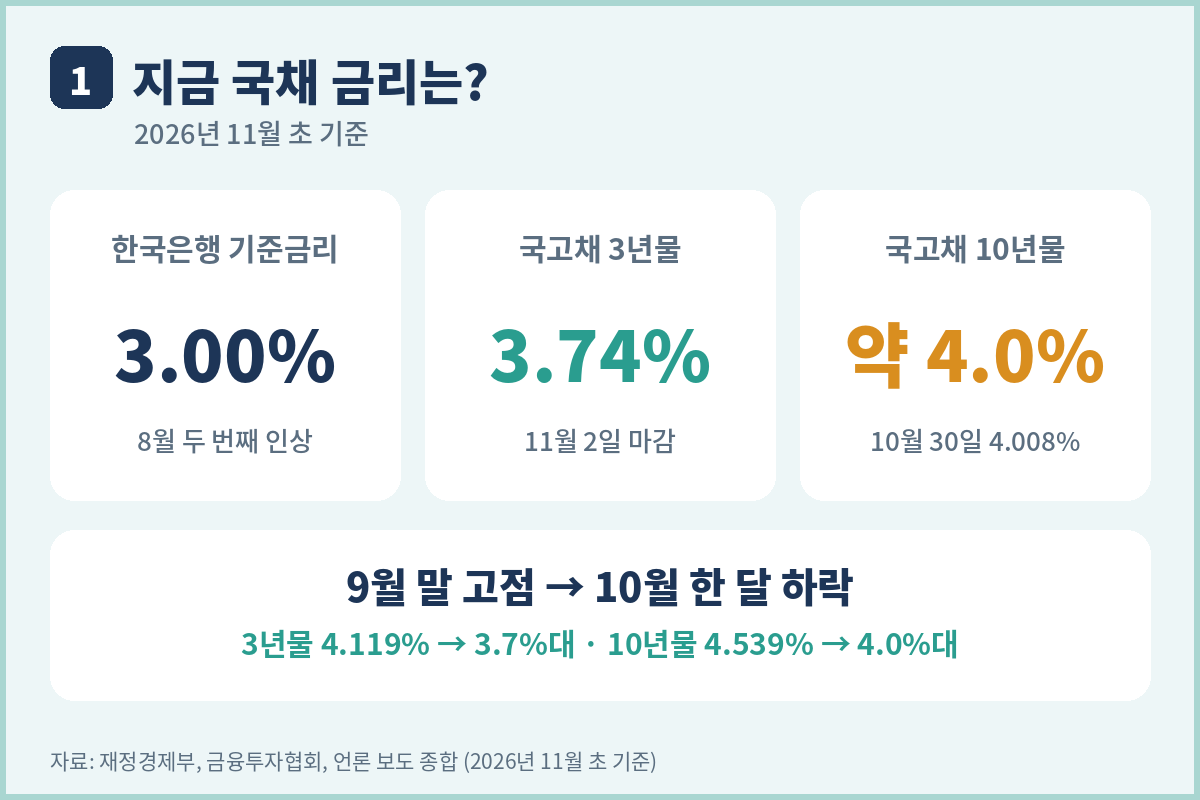
한국은행은 8월 말 기준금리를 연 3.00%로 올렸어요. 두 번 연속 인상이었죠. 11월 2일 기준 국고채 3년물 금리는 연 3.74%이고, 10년물은 10월 30일 기준 연 4.008%예요.
9월 말에는 미국 금리 급등의 영향으로 3년물이 4.119%, 10년물이 4.539%까지 오르기도 했어요. 그런데 10월 한 달 동안 3년물은 약 0.3%포인트, 10년물은 약 0.4%포인트 내려왔어요. 이 흐름이 국채매매에서 왜 중요한지는 바로 다음에서 설명할게요.
2. 국채매매의 핵심: 금리와 가격은 반대로 움직여요
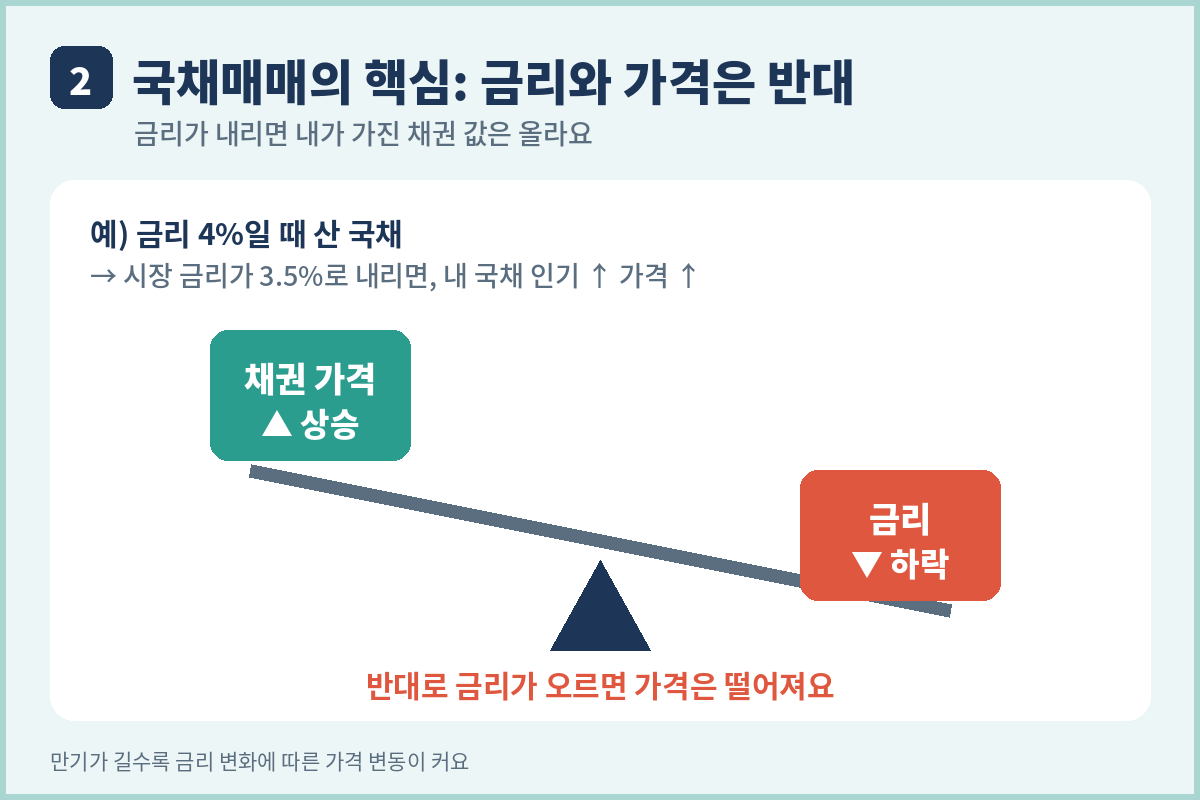
채권은 금리와 가격이 시소처럼 반대로 움직여요. 예를 들어 금리 4%일 때 산 국채가 있는데 시장 금리가 3.5%로 내려가면, 4% 이자를 주는 내 국채의 인기가 높아져 가격이 올라요. 이때 팔면 이자에 더해 매매차익까지 얻을 수 있어요.
반대로 금리가 오르면 가격은 떨어져요. 그리고 만기가 길수록 이 움직임이 더 커요. 10년물, 20년물 같은 장기 국채는 금리가 조금만 움직여도 가격이 크게 바뀐다는 점을 꼭 기억하세요.
3. 국채 투자 방법 3가지
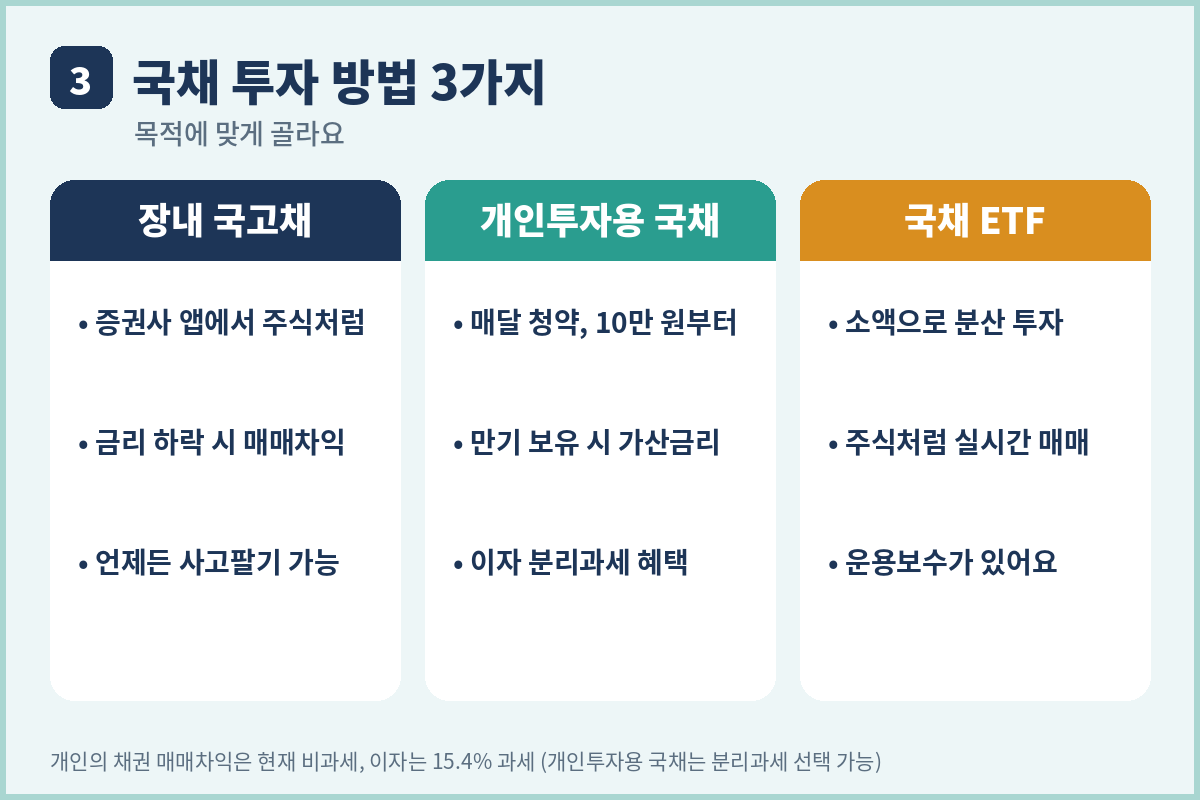
- 장내 국고채 직접 매매: 증권사 앱의 '장내채권' 메뉴에서 주식처럼 사고팔 수 있어요. 언제든 팔 수 있고, 금리가 내려가면 매매차익을 노릴 수 있어요.
- 개인투자용 국채: 정부가 개인만을 위해 매달 발행하는 국채예요. 10만 원부터 살 수 있고, 만기까지 보유하면 가산금리와 이자 분리과세 혜택을 받을 수 있어요.
- 국채 ETF: 국채를 묶어 놓은 상품을 주식처럼 사고파는 방법이에요. 소액으로 분산 투자할 수 있지만 운용보수가 있어요.
세금도 알아두세요. 현재 개인의 채권 매매차익은 비과세이고, 이자에는 15.4%가 과세돼요. 그래서 표면금리가 낮은 국채를 싸게 사서 차익을 노리는 방법도 많이 쓰여요.
4. 11월 개인투자용 국채, 조건 총정리
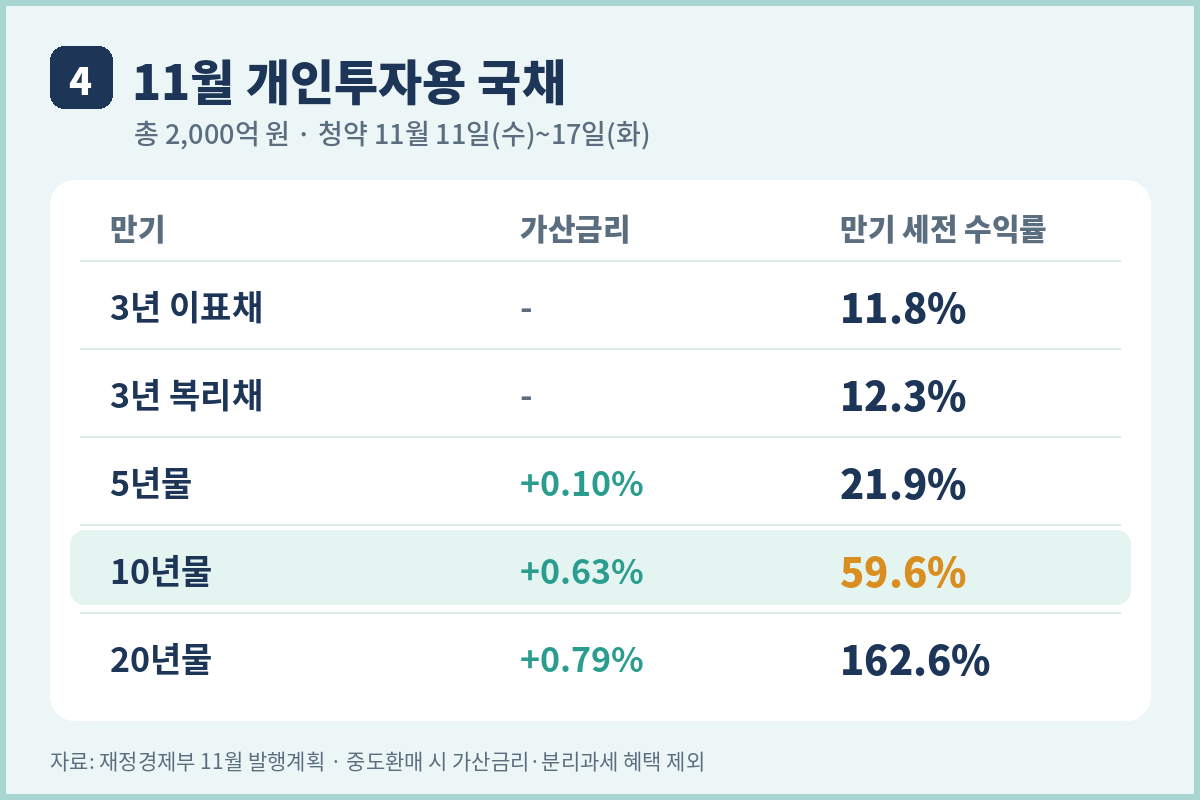
11월 개인투자용 국채는 총 2,000억 원 규모로 발행돼요. 청약 기간은 11월 11일(수)부터 17일(화)까지이고, 전용계좌나 퇴직연금계좌를 판매하는 증권사의 영업점이나 앱에서 신청할 수 있어요.
가산금리는 5년물 0.1%, 10년물 0.63%, 20년물 0.79%예요. 만기까지 보유했을 때 세전 수익률은 3년 이표채 약 11.8%, 3년 복리채 약 12.3%, 5년물 약 21.9%, 10년물 약 59.6%, 20년물 약 162.6%예요. 10년물은 연평균으로 따지면 약 6% 수준이에요.
9월부터는 DC형·IRP 같은 퇴직연금계좌로도 살 수 있게 되면서 노후 준비용으로 찾는 분들도 늘었어요.
5. 국채 사는 개인, 얼마나 늘었을까?
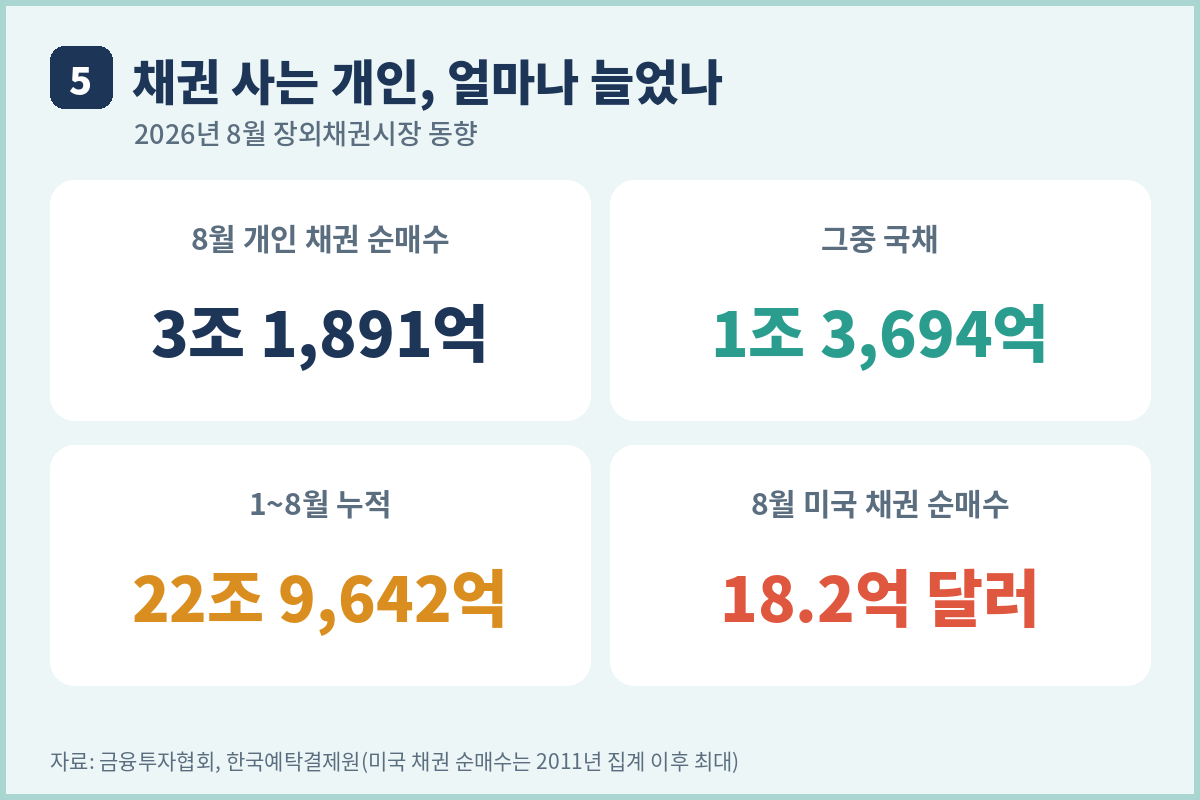
금융투자협회에 따르면 8월 한 달 동안 개인은 채권을 3조 1,891억 원어치 순매수했어요. 그중 국채가 1조 3,694억 원으로 가장 많았고, 1~8월 누적 순매수는 22조 9,642억 원에 달해요.
해외로 눈을 돌린 투자자도 많아요. 미국 10년물 금리가 5%를 넘자 8월 미국 채권 순매수액은 18억 2천만 달러로, 2011년 집계 시작 이후 가장 많았어요.
6. 국채매매 전 꼭 알아야 할 주의점
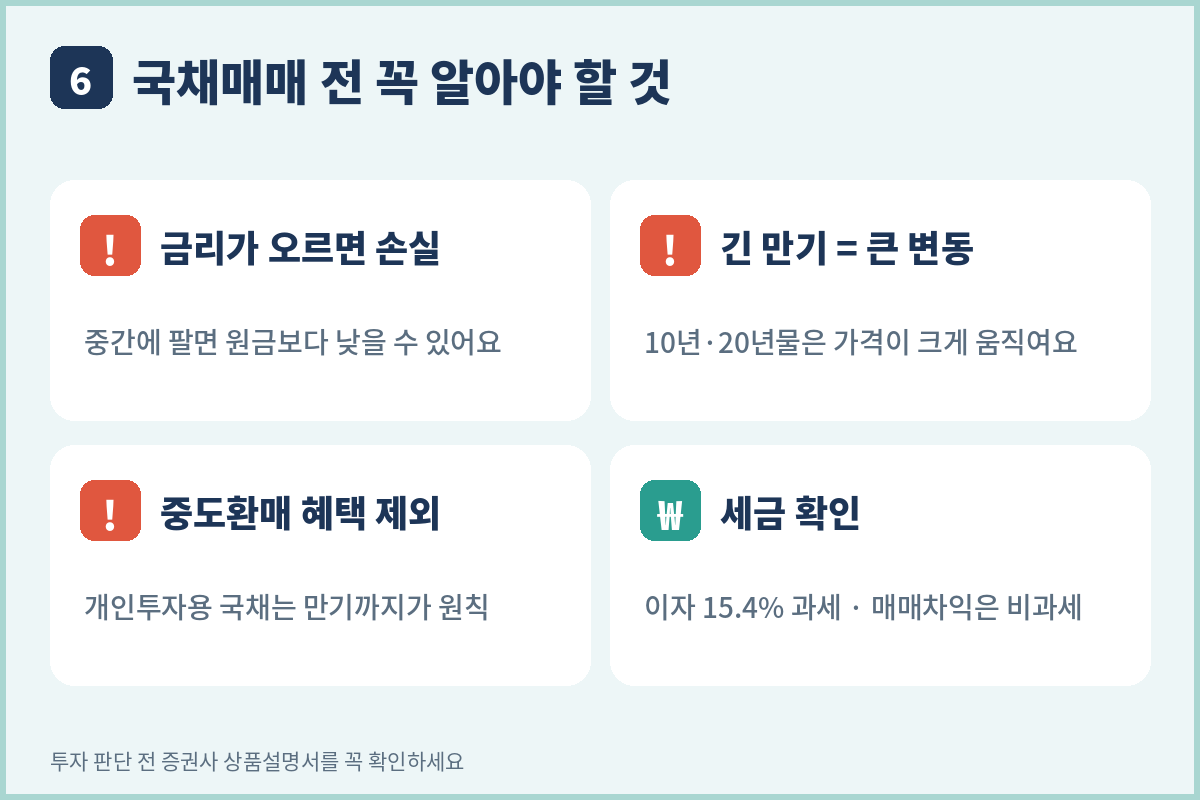
- 금리가 오르면 손실: 국채는 만기까지 보유하면 원금과 이자를 받지만, 중간에 금리가 올랐을 때 팔면 원금보다 낮은 가격에 팔 수 있어요.
- 긴 만기 = 큰 변동: 장기물일수록 수익도 손실도 커질 수 있어요.
- 중도환매 시 혜택 제외: 개인투자용 국채를 중간에 환매하면 가산금리와 분리과세 혜택을 받을 수 없어요.
- 세금과 수수료 확인: 이자 과세와 증권사 수수료를 미리 확인하세요.
마무리
예금만 믿고 있기엔 아쉽고, 주식은 무섭다면 국채가 좋은 중간 다리가 될 수 있어요. 만기까지 묵혀 이자를 챙길지, 금리 흐름을 보며 사고팔지 내 목적부터 정하는 게 첫걸음이에요. 여러분은 어떤 방법이 끌리시나요? 댓글로 나눠 주세요.
※ 이 글은 2026년 11월 초 공개 자료를 바탕으로 작성했으며 투자 권유가 아닙니다. 금리와 발행 조건은 바뀔 수 있으니 투자 전 증권사 상품설명서와 재정경제부 공지를 확인하세요.
태그: 국채매매, 국채투자, 국고채, 개인투자용국채, 채권투자, 채권금리, 국채ETF, 재테크, 예금대신, 노후준비
'주식, 펀드, 연금' 카테고리의 다른 글
| 내 퇴직연금, 국민연금이 굴리면 수익률 3배 된다고? 기금형 퇴직연금 따져보니 (0) | 2026.11.08 |
|---|---|
| 퇴직연금 558조, 원금보장에만 넣었다간 후회? 금감원 '오래오래' 캠페인 뭐길래 (0) | 2026.11.08 |
| 해외선물 거래방법 총정리|수수료·증거금·손익 계산까지 (0) | 2026.11.07 |
| 연금저축·IRP 연말정산 준비|900만 원 한도와 실제 절세액 계산법 (0) | 2026.10.28 |
| 국민연금 10년을 못 채웠다면? 임의계속가입·추납으로 확인할 순서 (0) | 2026.10.28 |